Mudanya Belediyesi'nin 2025 yılı Sayıştay Denetim Raporu, belediyedeki yönetim ve denetim süreçlerine ilişkin çarpıcı bir tabloyu gözler önüne serdi.
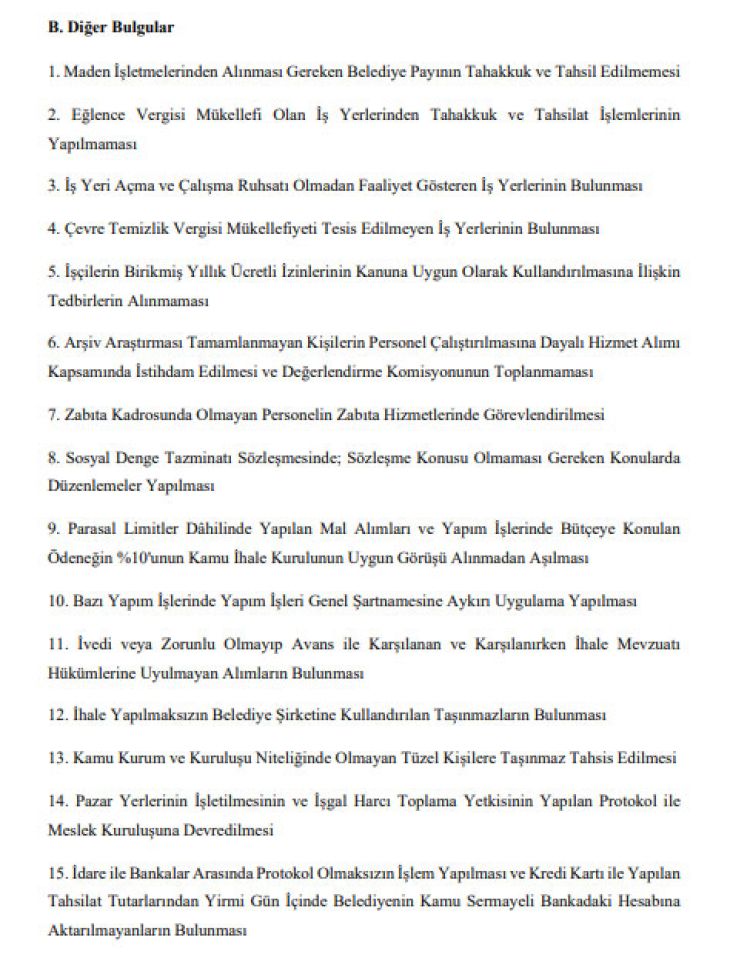
Raporda, denetim görüşünün dayanağı 6 bulguya, diğer bulgular kısmında ise 15 bulguya yer verildi.
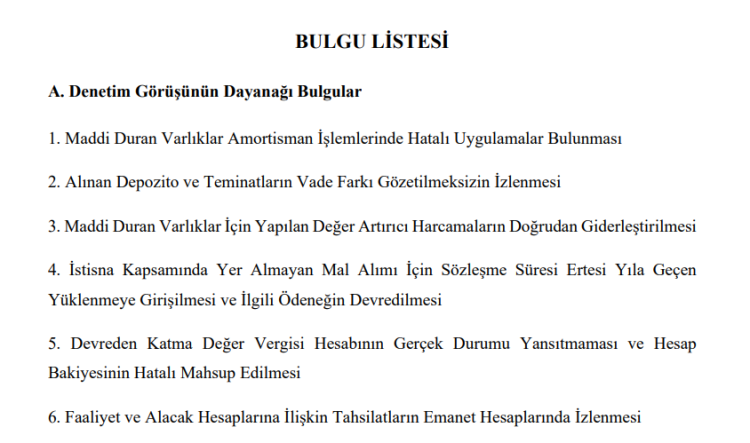
Sayıştay denetçilerinin raporun "B. Diğer Bulgular" bölümünde sıraladığı tespitler, belediyenin kamu gelirlerini takip etme, iş yerlerini denetleme, personel istihdamı ve kamu kaynaklarını kullanma süreçlerinde önemli eksiklikler bulunduğunu ortaya koydu.
Yeni Partili Deniz Dalgıç yönetimindeki Mudanya Belediyesi'nde yalnızca gelirlerin tahakkuk ve tahsilatında değil, ruhsatlandırma ve ihale uygulamalarında da dikkat çekici sorunlar tespit edildi.
MADEN İŞLETMESİNİN BELEDİYE PAYI YILLARCA TAKİP EDİLMEMİŞ
Sayıştay'ın ilk dikkat çekici tespiti, Mudanya'nın mücavir alanı içerisinde faaliyet gösteren maden işletmesiyle ilgili oldu.
Rapora göre, aktif olarak üretim yapan bir maden işletmesinden mevzuat gereği alınması gereken belediye payına ilişkin herhangi bir tahakkuk veya tahsilat işlemi yapılmadı. Belediyenin alması gereken pay, madenin ocak başı satış tutarının binde 2'si olarak belirleniyor.
Belediyenin denetim sonrasında verdiği cevapta ise söz konusu işletmenin son 5 yıla ait belediye paylarını ödemediğinin tespit edildiği, tahsilat için bildirimde bulunulduğu ve konuyla ilgili idare mahkemesinde yargı sürecinin başlatıldığı belirtildi.
Başka bir ifadeyle belediyenin gelir kalemlerinden biri olan maden payının takibinde yıllara yayılan bir eksiklik yaşandı.
200’Ü AŞKIN EĞLENCE İŞLETMESİNİN VERGİSİ TAHAKKUK ETTİRİLMEMİŞ
Belediyenin gelir takibine ilişkin bir diğer bulgu ise eğlence vergisi oldu.
Sayıştay, Mudanya sınırları içerisinde oyun merkezleri, bilardo salonları, içkili restoran ve oteller, gece kulüpleri ve canlı müzik izin belgesine sahip işletmelerin de aralarında bulunduğu 212 iş yerinin 2025 yılına ilişkin eğlence vergisi tahakkuk ve tahsilat işlemlerinin yapılmadığını tespit etti.
Belediye yönetimi, bazı işletmelerin faaliyet bilgilerinin güncel olmamasını, adres değişikliklerini ve belediye ile vergi dairesi kayıtları arasındaki uyumsuzlukları gerekçe gösterdi. İşletmelerin tek tek inceleneceği ve gerekli işlemlerin yapılacağı bildirildi.
Ancak 212 işletmeye ilişkin vergi işlemlerinin yapılmamış olması, belediyenin gelir takibindeki eksikliği gözler önüne serdi.
MUDANYA'DA YÜZLERCE İŞ YERİ RUHSATSIZ FAALİYET GÖSTERMİŞ
Rapordaki en çarpıcı başlıklardan biri de iş yeri ruhsatları oldu.
Sayıştay denetiminde, Mudanya'da ruhsat alma zorunluluğu bulunan 2 bin 406 faal iş yeri olduğu belirlendi. Bu işletmelerin yalnızca 1.540'ının iş yeri açma ve çalışma ruhsatı bulunurken, 866 iş yerinin ruhsatsız faaliyet gösterdiği tespit edildi.
Belediye, ruhsatsız işletmelerin azaltılması amacıyla saha çalışmaları, ruhsatlandırma, mühürleme ve yeniden kontrol süreçlerinin başlatıldığını bildirdi.
Ancak ilçe genelinde yüzlerce işletmenin gerekli ruhsat olmadan faaliyet göstermesi, belediyenin denetim mekanizmasının etkinliği konusunda ciddi soru işaretleri oluşturdu.
BİNLERCE İŞ YERİNİN ÇEVRE TEMİZLİK VERGİSİ KAYDI YOK
Belediyenin gelir kaybına ilişkin bir diğer önemli tespit ise çevre temizlik vergisinde ortaya çıktı.
Vergi dairesi kayıtlarında aktif iş yeri olarak görünen ve çevre temizlik vergisi mükellefi olması gereken toplam 5 bin 217 işletme incelendi. Bunlardan 2 bin 512'sinin mükellefiyet kaydı bulunurken, 2 bin 705 iş yerinin çevre temizlik vergisi mükellefiyetinin tesis edilmediği belirlendi.
Sayıştay, bu durumun belediyenin gelir kaybına uğramasına neden olduğunu açıkça raporladı.
Belediye yönetimi ise kayıtların güncellenmemesi, iş yeri açılış ve kapanışlarının zamanında bildirilmemesi ve vergi dairesi kayıtlarıyla belediye kayıtlarının eş zamanlı güncellenememesini gerekçe gösterdi.
Mudanya'da 5 bin 217 işletmenin yarısından fazlasının çevre temizlik vergisi mükellefiyetinin bulunmaması, belediyenin gelir yönetimindeki eksikliklerin boyutunu ortaya koydu.
ONLARCA PERSONEL ARŞİV ARAŞTIRMASI TAMAMLANMADAN İŞE BAŞLATILMIŞ
Sayıştay'ın personel istihdamına ilişkin tespiti de dikkat çekti.
Belediye şirketinden personel çalıştırılmasına dayalı doğrudan hizmet alımı kapsamında istihdam edilen personellere yönelik incelemede, 71 kişinin arşiv araştırması tamamlanmadan işe başlatıldığı belirlendi. Ayrıca 2 şirket personeli hakkında arşiv araştırması yapılmadığı, arşiv araştırması tamamlanan 9 kişi için ise Değerlendirme Komisyonunun toplanmadığı tespit edildi.
Belediye yönetimi, geçmiş uygulamalarda hizmetin sürekliliği ve personel ihtiyacının aciliyeti nedeniyle bazı personelin göreve başlama süreciyle arşiv araştırmasının eş zamanlı yürütüldüğünü bildirdi.
Sayıştay ise personelin arşiv araştırması sonuçlandırılmadan işe başlatılmaması ve sonuçların Değerlendirme Komisyonunca mevzuata uygun şekilde değerlendirilmesi gerektiğini vurguladı.
ZABITA HİZMETLERİNDE KADRO DIŞI GÖREVLENDİRME
Belediyenin zabıta teşkilatına ilişkin uygulaması da denetimden geçemedi.
Raporda, zabıta memuru kadrosunda bulunmayan memurlar ile belediye şirketinden 696 sayılı KHK kapsamında doğrudan hizmet alımı yoluyla istihdam edilen personelin zabıta hizmetlerinde görevlendirildiği belirtildi.
Sayıştay, toplam 7 personelin zabıta kadrosunda olmadığı halde bu hizmetlerde görevlendirildiğini tespit etti.
Mevzuat, zorunlu hallerde belediye memurlarının zabıta biriminde yalnızca büro hizmetlerinde geçici olarak görevlendirilmesine izin veriyor. Buna rağmen zabıta hizmetlerinde kadro dışı görevlendirme yapılması, belediyenin personel ve teşkilat yapısına ilişkin soru işaretlerini beraberinde getirdi.
İHALE SINIRINI İZİNSİZ AŞTILAR
Sayıştay raporunun en önemli mali ve idari tespitlerinden biri de mal ve yapım işi alımlarında ortaya çıktı.
4734 sayılı Kamu İhale Kanunu kapsamında belirli parasal limitler dahilinde gerçekleştirilen alımlarda, bütçeye bu amaçla konulan ödeneğin yüzde 10'unun Kamu İhale Kurulunun uygun görüşü olmadan aşılmaması gerekiyor.
Ancak Mudanya Belediyesi'nin 2025 yılı işlemlerinde bu sınırın aşıldığı belirlendi.
Rapora göre mal alımları için 144 milyon 459 bin 333 TL, yapım işleri için ise 45 milyon 142 bin 131 TL ödenek ayrıldı. Buna karşılık ilgili kapsamda gerçekleştirilen mal alımları 57 milyon 808 bin 629 TL'ye, yapım işleri harcamaları ise 13 milyon 789 bin 104 TL'ye ulaştı.
Sayıştay, her iki harcama kaleminde de bütçeye konulan ödeneğin yüzde 10'luk sınırının Kamu İhale Kurulunun uygun görüşü alınmadan aşıldığını tespit etti.
Belediye, bundan sonraki alımlarda limitlerin takip edileceğini ve gerekli kontrollerin yapılacağını bildirdi.
YAPIM İŞLERİNDE ŞANTİYE DEFTERİ YOK, YENİ FİYATLAR ANALİZSİZ
Belediyenin yapım işlerine yönelik uygulamaları da rapora girdi.
Sayıştay, ihalesi yapılan bazı yapım işlerinde mevzuat gereği tutulması gereken şantiye defterlerinin tutulmadığını tespit etti. Şantiye defterlerinin bulunmaması, yapılan işlerin günlük olarak kayıt altına alınmasını ve denetim süreçlerinin sağlıklı yürütülmesini engelleyen önemli bir eksiklik olarak değerlendirildi.
Bununla da sınırlı kalınmadı.
Gençlik Merkezi, Çocuk Dostu Sokak, Kitap Kafe ve Tuvalet, belediye hizmet binalarının bakım ve onarımı ile Ahşap Konak Restorasyonu işlerinde toplam 16 özel poz için yeni birim fiyat belirlendiği, ancak bu fiyatların analize dayandırılmadığı ortaya çıktı.
Sayıştay, fiyatların yalnızca teknik açıklamalar veya işin adına yer verilerek hazırlandığını, girdi miktar ve tutarları belirlenemediği için fiyatların doğruluğunun karşılaştırılamadığını kaydetti.
Belediye ise bundan sonraki yapım işlerinde gerekli hassasiyetin gösterileceğini ifade etti.
TEMİZLİK VE GIDA MALZEMELERİNİ BİLE AVANSLA ALMIŞLAR
İhale mevzuatına ilişkin bir başka bulgu, avans yöntemiyle yapılan alımlar oldu.
Sayıştay, ivedi veya zorunlu ihtiyaç niteliğinde olmayan malzemelerin avans yoluyla karşılandığını ve bu alımlarda ihale mevzuatına uyulmadığını tespit etti.
Raporda kalem, çeşitli kağıt, kaşe, deterjan, temizlik bezi, meyve, sebze, kahve ve şeker gibi günlük ihtiyaçların avans yoluyla satın alındığı belirtildi.
Oysa avans uygulamasının yalnızca mevzuatta öngörülen istisnai ve ivedi veya zorunlu ihtiyaçlar için kullanılabileceği, avansın bir satın alma yöntemi olmadığı vurgulandı.
Belediye, müdürlüklere gerekli uyarıların yapıldığını ve avans kullanımının yalnızca mevzuata uygun zorunlu hallerle sınırlandırılacağını bildirdi.
BELEDİYE TAŞINMAZLARI İHALESİZ KULLANDIRILMIŞ
Sayıştay'ın taşınmazlarla ilgili tespitleri de dikkat çekti.
Raporda, belediyeye ait bazı taşınmazların ihale yapılmadan doğrudan belediye iştiraklerine kullandırıldığı belirtildi.
Buna göre 2 taşınmazın encümen kararıyla bedelli, 1 taşınmazın bedelsiz olarak ve herhangi bir karar olmaksızın 3 taşınmazın belediyenin doğrudan hissedarı olduğu şirkete kullandırıldığı tespit edildi.
Ayrıca belediyenin dolaylı iştiraki olan bir şirkete, ihale yapılmadan belediye meclisi kararıyla 8 yıllığına üst hakkı verildiği belirlendi.
Belediye yönetimi, taşınmazların atıl kalmaması ve kamu yararı doğrultusunda değerlendirilmesi amacıyla bu kararların alındığını savundu. Ancak Sayıştay, mevzuatın bu konuda idareye takdir hakkı tanımadığını ve taşınmazların ihale yoluyla kullandırılması gerektiğini vurguladı.
VAKIF VE DERNEKLERE USULSÜZ TAŞINMAZI TAHSİSİ
Sayıştay, belediyenin mülkiyetindeki taşınmazların kamu kurumu niteliğinde olmayan vakıf ve derneklere tahsis edildiğini de tespit etti.
Belediye yönetimi, söz konusu kullanımların sosyal ve kültürel faaliyetler kapsamında kamu yararı amacıyla gerçekleştirildiğini ve klasik anlamda bir tahsis ilişkisi oluşturmadığını savundu.
Ancak Sayıştay, Belediye Kanunu'nda taşınmaz tahsisi yapılabilecek kurumların sınırlarının açıkça belirlendiğine dikkat çekti. Derneklerin bu kapsamda doğrudan taşınmaz tahsisi yapılabilecek kuruluşlar arasında yer almadığını belirten denetçiler, kullanımın kiralama niteliği taşıyıp taşımadığına bakılmaksızın 2886 sayılı Kanun kapsamında ihale işlemlerinin yapılması gerektiğini kaydetti.
Belediye ise mevcut iş birliği protokollerinin gözden geçirileceğini, mevzuata uygun olmayan kullanımlar için gerekli idari işlemlerin, gerektiğinde tahliye işlemlerinin yapılacağını bildirdi.
PAZAR YERLERİNİN İŞLETİLMESİ VE HARÇ TOPLAMA YETKİSİ DEVREDİLMİŞ
Rapordaki en dikkat çekici başlıklardan biri de Mudanya'daki pazar yerlerinin işletilmesi oldu.
Sayıştay, belediye ile bir meslek kuruluşu arasında imzalanan protokolle pazar yerlerinin işletme hakkının bu kuruluşa devredildiğini, pazar yerlerinin kullanımı karşılığında alınan işgal harcının da belediye personeli yerine ilgili meslek kuruluşu tarafından toplandığını tespit etti.
Protokolde, pazar yerlerinden alınan ücretlerin yüzde 80'inin belediyeye ödeneceği düzenlemesine de yer verildi.
Ancak Sayıştay, ilgili yönetmeliğin pazar yerlerinin işletme yetkisinin belediyeler veya sermayesinin yüzde 50'sinden fazlasına sahip oldukları iştirakler tarafından kullanılmasını öngördüğünü ve bu yetkinin devredilemeyeceğini hatırlattı.
Denetçiler ayrıca işgal harcının belediye bünyesinde yetkilendirilen memur veya kişilerce tahsil edilmesi gerektiğini belirtti.
Belediye yönetimi ise protokolün işletmeye yardımcı hizmetlerin yürütülmesi amacıyla yapıldığını savundu. Buna karşın Sayıştay, protokolün pazar yerlerinin işletme hakkını ve işgal harcı toplama yetkisini devrettiğine dikkat çekti.
Belediye, protokolde mevzuata aykırılık oluşturabilecek hükümlerin kaldırılacağını, gerekli görülmesi halinde protokolün güncelleneceğini, yenileneceğini veya iptal edileceğini bildirdi.
DENİZ DALGIÇ YÖNETİMİNDEN AÇIKLAMA BEKLENİYOR
Sayıştay raporunda yer alan bulgular, Mudanya Belediyesi'nin 2025 yılındaki yönetim, denetim, gelir toplama, personel ve ihale süreçlerinde kapsamlı bir iyileştirmeye ihtiyaç duyulduğunu ortaya koydu.
Bir yanda belediyenin tahsil etmesi gereken vergiler ve paylar takip edilemezken, diğer yanda yüzlerce iş yerinin ruhsatsız faaliyet göstermesi, ihale süreçlerinde mevzuata aykırı uygulamalar ve kamu taşınmazlarının kullanımına ilişkin sorunlar dikkat çekti.
Şimdi gözler Mudanya Belediye Başkanı Deniz Dalgıç yönetiminin bu tespitlere ilişkin yapacağı açıklamalara ve raporda belirtilen eksikliklerin giderilmesi için atılacak adımlara çevrildi.
Mudanya kamuoyu adına yanıt bekleyen temel soru ise şu: Sayıştay'ın tek tek ortaya koyduğu bu eksiklikler neden zamanında önlenemedi ve belediye yönetimi bunları gidermek için hangi somut adımları attı?